Open Finance in Afrika: Gemeinsam Regeln schaffen, unterschiedliche Wege ermöglichen
Für Millionen Menschen im Globalen Süden verteilt sich der Nachweis ihrer finanziellen Zuverlässigkeit auf mobile Geldbörsen, Spargruppen und informelle Aufzeichnungen. Wären diese Daten miteinander verknüpft und zugänglich, könnten Finanzdienstleister sie nutzen, um maßgeschneiderte Angebote für Menschen ohne oder mit nur eingeschränktem Zugang zu Finanzdienstleistungen zu entwickeln. So ließe sich ein Mehrwert erschließen, den isolierte Datenschnipsel allein nicht bieten können.
Genau hier setzt die Arbeit der vom Bundesministerium für wirtschaftliche Zusammenarbeit und Entwicklung (BMZ) finanzierten Data Economy Initiative der GIZ an. Sie ist Teil der Team-Europe-Maßnahme „Data Governance in Africa“, die von der Europäischen Kommission und fünf EU-Mitgliedstaaten kofinanziert wird. Die Maßnahme unterstützt afrikanische Länder und regionale Institutionen dabei, menschenzentrierte und entwicklungsorientierte Datenökonomien aufzubauen. Gemeinsam mit Cenfri und weiteren Partnern hat die Initiative die Entwicklung von Open Finance und den verantwortungsvollen Datenaustausch im Finanzsektor in mehreren afrikanischen Märkten unterstützt.
Drei Länder, drei Ausgangssituationen
In Südafrika unterstützte die Initiative gemeinsam mit der Intergovernmental Fintech Working Group (IFWG) eine Bereitschaftsanalyse zu Open Finance. Dabei wurden die regulatorischen Rahmenbedingungen, die Infrastruktur sowie die Voraussetzungen auf Angebots- und Nachfrageseite und mögliche Wege zur Umsetzung untersucht.
In Kenia trug die Unterstützung der Zentralbank von Kenia in Zusammenarbeit mit CGAP zu einer umfassenden Bereitschaftsanalyse und einem Fahrplan für die Umsetzung bei.
In Ruanda, wo die Arbeiten bereits weiter fortgeschritten waren, lag der Schwerpunkt auf der Umsetzung. Dazu gehörte die Entwicklung eines Datenrepositoriums für den Finanzsektor gemeinsam mit dem National Institute of Statistics Rwanda. Es soll Fintech-Unternehmen und anderen Akteuren helfen, die Märkte, in denen sie tätig sind, besser zu verstehen.
Ein regionaler Dialog in Mombasa
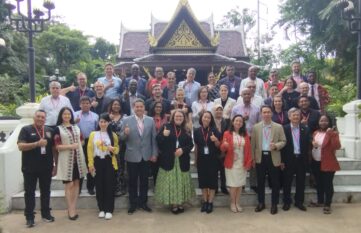
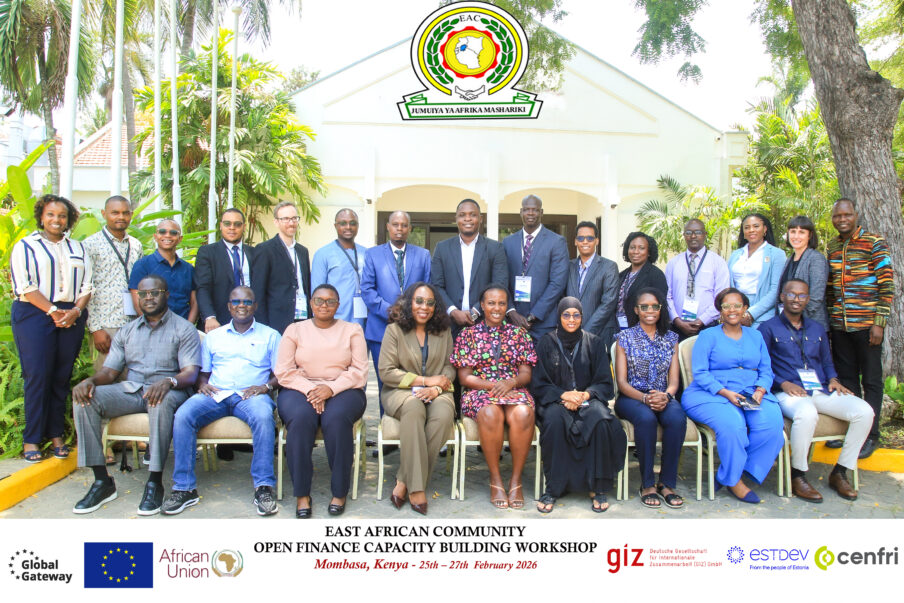
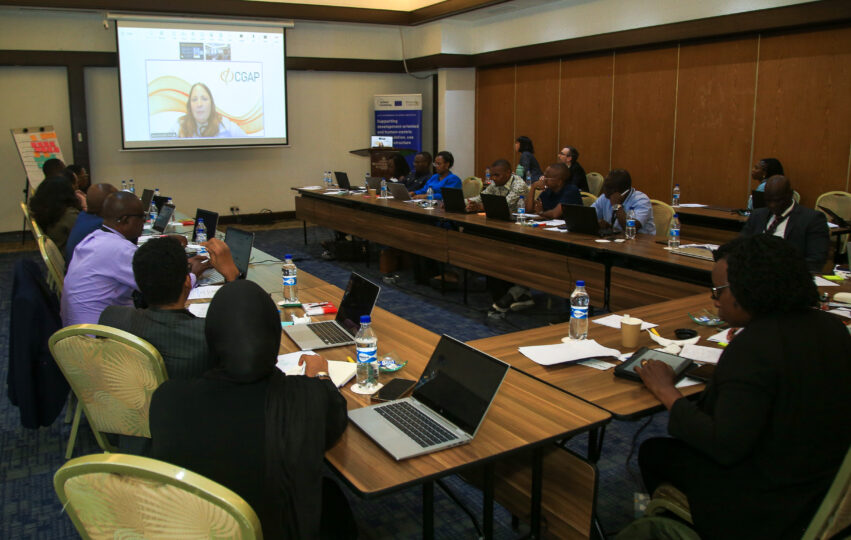
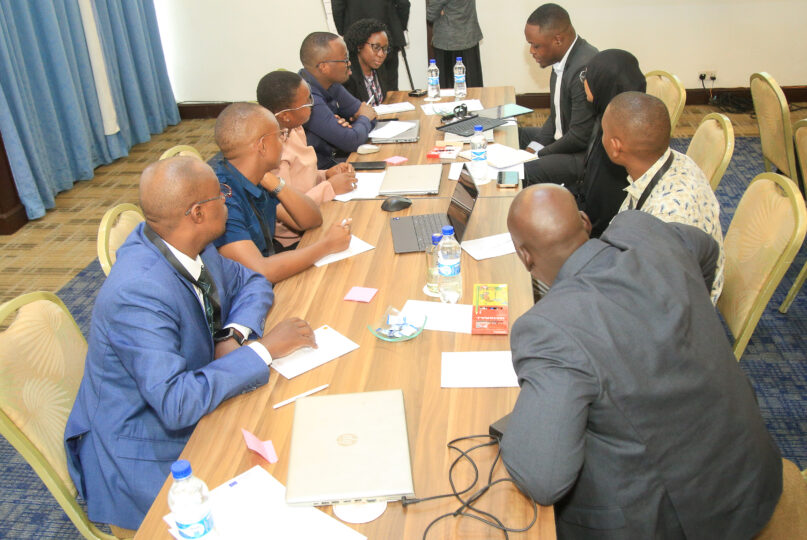
Anfang 2026 brachte die Data Economy Initiative in Mombasa Vertreterinnen und Vertreter der Zentralbanken aller acht Partnerstaaten der Ostafrikanischen Gemeinschaft (East African Community, EAC) zusammen. Statt zu fragen, wie Open Finance umgesetzt werden kann, diskutierten die Teilnehmenden zunächst, welche konkreten Probleme ihre jeweiligen Länder lösen wollen und ob Datenaustausch dafür das geeignete Instrument ist.
Der von Cenfri entwickelte Bereitschaftsrahmen, der auf vier Säulen beruht – Politik und Regulierung, Infrastruktur sowie Voraussetzungen auf Angebots- und Nachfrageseite –, bot dafür eine gemeinsame Grundlage. Die Zentralbanken benannten gemeinsame Herausforderungen: von begrenzter Interoperabilität und einem ungleichen Zugang zu Smartphones über regulatorische Lücken bis hin zu marktbeherrschenden Akteuren.
Die zentralen Erkenntnisse wurden in einem Artikel auf FinDev Gateway von Modupeoluwa Oluokun, Open-Finance-Expertin bei der GIZ, und Maria Fernandez Vidal, Leiterin des Datenteams von CGAP, zusammengefasst.
Ihr Fazit: Die Länder sollten sich koordinieren, ohne eine einheitliche Umsetzung zu erzwingen. Sie können Open Finance in ihrem eigenen Tempo voranbringen und sich gleichzeitig auf grundlegende rechtliche und regulatorische Rahmenbedingungen, Mindeststandards für Einwilligung und Haftung, gemeinsame API- und Sicherheitsstandards sowie eine regionale technische Koordination verständigen.
Zugleich warnen die Autorinnen davor, dass Open Finance bestehende Ungleichheiten verschärfen könnte, wenn die Systeme vor allem auf digital versierte Menschen mit Smartphone-Zugang zugeschnitten sind.
Von der Konzeption zur Aufsicht
Im Verlauf der Zusammenarbeit wurde eine zentrale Erkenntnis deutlich: Die Entwicklung eines Rahmens ist nur ein Teil der Aufgabe. Regulierungsbehörden müssen auch klären, wie ein Open-Finance-Ökosystem beaufsichtigt werden soll, wie neu entstehende Risiken erkannt, Verbraucherinnen und Verbraucher geschützt und Fortschritte gemessen werden können.
Diesen Fragen widmet sich die Publikation „Oversight and Supervision in Open Finance: Considerations for African Regulators“, die im Rahmen der Zusammenarbeit entwickelt wurde. Statt ein einheitliches Aufsichtsmodell vorzuschreiben, bietet sie praktische Orientierungspunkte, die Regulierungsbehörden an ihre jeweilige Marktstruktur, institutionellen Rahmenbedingungen, Kapazitäten und den Stand der Umsetzung anpassen können.
Zusammengenommen verfolgen diese Aktivitäten ein gemeinsames Ziel: Open-Finance-Ökosysteme zu schaffen, die nicht nur technisch funktionieren, sondern auch wirksam reguliert werden, Vertrauen genießen und einen konkreten Mehrwert für Verbraucherinnen und Verbraucher sowie den gesamten Finanzsektor schaffen.